Asigurarea obligatorie a locuinței (PAD) nu îți spune adevăratul risc al terenului tău
Dacă ai o locuință în România, probabil ai auzit deja de PAD — asigurarea obligatorie împotriva dezastrelor naturale, prevăzută de Legea 260/2008. E o poliță utilă și, într-adevăr, obligatorie pentru orice casă înregistrată fiscal. Dar are o limită importantă, pe care puțini proprietari o discută: îți spune că ești asigurat, nu cât de expus ești, de fapt, la risc.
Ce acoperă, de fapt, PAD
PAD acoperă daunele produse de cutremur, inundație și alunecări de teren, cu o despăgubire plafonată — sumele exacte pot varia în timp, așa că verifică polița ta pentru cifrele actualizate, dar structura e mereu aceeași: un plafon fix, valabil identic pentru toate locuințele dintr-o categorie, indiferent de valoarea reală a proprietății sau de cât de expusă e, concret, la riscul respectiv.
De ce plafonul fix nu spune nimic despre riscul tău real
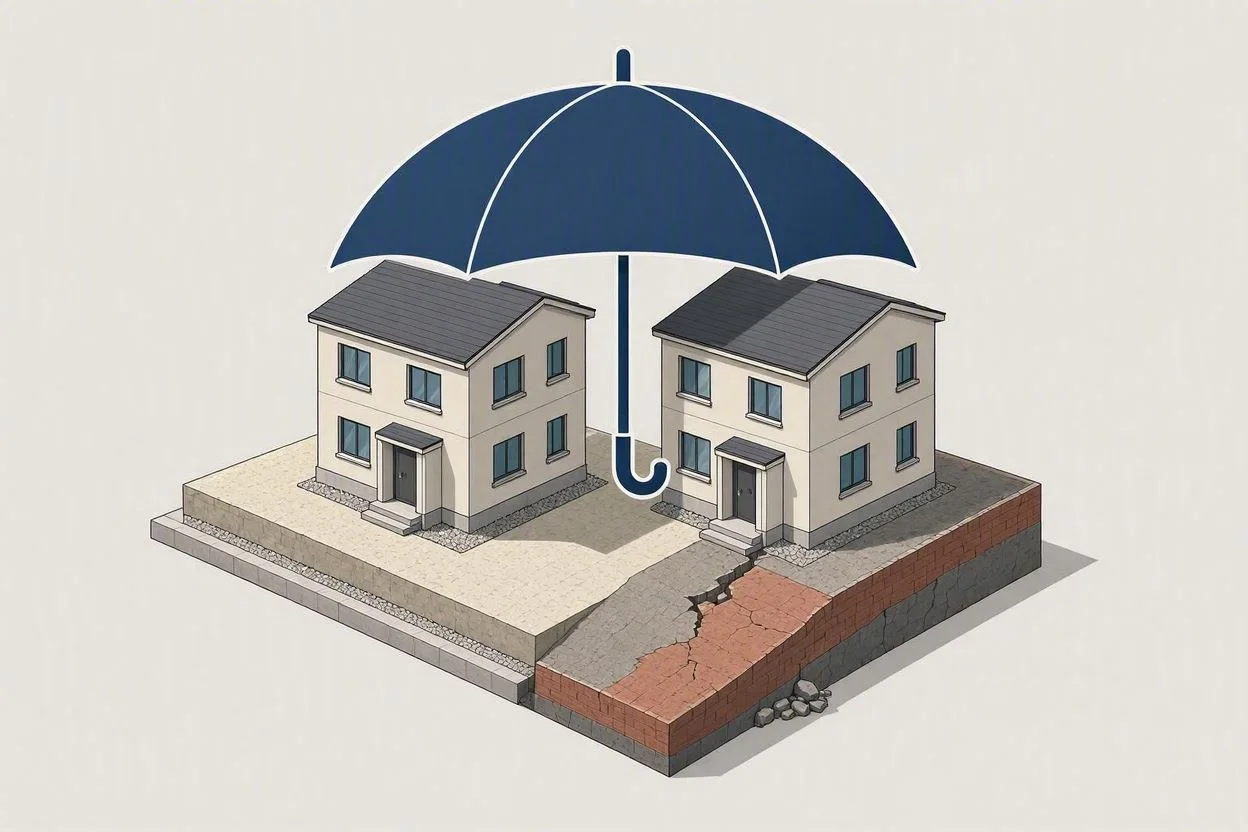
Aici e diferența esențială: PAD tratează la fel două case complet diferite ca expunere la risc — una construită pe un teren stabil, la distanță de orice zonă de risc cunoscută, și una situată într-o zonă cu istoric de alunecări sau aproape de o albie cu risc de inundație. Amândouă plătesc aceeași primă, amândouă au același plafon de despăgubire. Polița te protejează financiar, într-o măsură limitată, dar nu îți spune dacă locuiești, de fapt, într-o zonă cu risc semnificativ mai mare decât media.
De ce contează asta, mai ales înainte să cumperi
Dacă ești la etapa de a cumpăra o locuință sau un teren pentru construit, PAD nu te ajută să iei decizia — pentru că devine obligatorie abia după ce proprietatea e deja a ta, și oricum nu diferențiază între un teren sigur și unul riscant. Diferența reală de risc dintre două proprietăți — una într-o zonă cu istoric seismic activ sau cu risc de inundație, alta într-o zonă stabilă — nu apare nicăieri în polița de asigurare obligatorie. Trebuie să o afli separat, înainte de a semna.
Ce poți face ca să știi riscul real
Verificarea riscului real al unui teren sau al unei locuințe presupune date pe care PAD nu le oferă: harta de risc seismic a zonei, istoricul inundațiilor, panta terenului și riscul de alunecare, nivelul de radon și eventualele vecinătăți problematice. Aceste informații există, de regulă, dispersate în surse oficiale diferite — și rareori cineva le consultă pe toate înainte de a cumpăra.
Cum te putem ajuta noi
Raportul nostru de zonă pentru locuință adună într-un singur document exact aceste riscuri — seismic, inundații, alunecări de teren, radon și vecinătăți — pentru orice adresă din România, livrat pe email în 48 de ore. Nu înlocuiește PAD și nu e o asigurare — e informația de care ai nevoie înainte de a cumpăra, ca să știi dacă proprietatea la care te uiți are un risc real mai mare decât ți-ai imaginat, indiferent de ce spune polița obligatorie ulterior.
Concluzie
PAD e o asigurare utilă și obligatorie, dar plafonul ei fix nu reflectă riscul real al unei proprietăți — tratează la fel case aflate în situații complet diferite. Dacă vrei să știi cu adevărat cât de expusă e o locuință la riscuri naturale, informația aceea vine dintr-o verificare de zonă făcută înainte de a cumpăra, nu din polița de asigurare pe care o vei plăti oricum după.
Comandă raportul de zonă
Înainte să semnezi antecontractul pentru o locuință, află dacă zona are riscuri pe care merită să le cunoști dinainte — risc seismic, inundații, vecinătăți problematice. Vezi raportul de zonă pentru locuință sau contactează-ne direct.